Cryptomonnaies et financement de l'immobilier
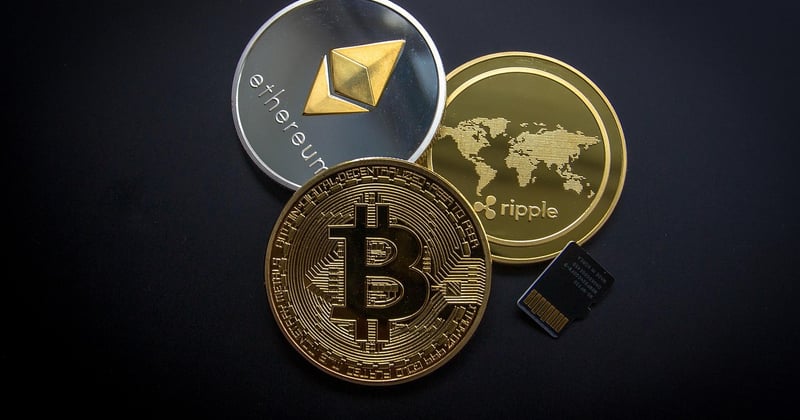
Un acheteur dispose de plusieurs dizaines de milliers d'euros en bitcoins, accumulés sur une plateforme d'échange. Il veut s'en servir pour couvrir l'apport exigé par sa banque. Dans la plupart des dossiers, ce patrimoine numérique est accepté avec réticence, et parfois écarté du calcul de l'apport.
Cette situation illustre l'écart entre la valeur de marché affichée par les cryptomonnaies et leur reconnaissance par les circuits de financement classiques. Depuis plusieurs années, les établissements bancaires et les courtiers ont progressivement encadré, sans jamais l'ouvrir largement, l'usage de ces actifs dans un projet immobilier.
Ce que les banques acceptent, et sous quelles conditions
Les banques raisonnent d'abord sur la stabilité et la traçabilité des fonds. Un apport doit pouvoir être justifié par un historique documenté : relevés de plateforme d'échange, déclarations fiscales, preuve de l'origine des sommes investies. Une plus-value latente sur un portefeuille de cryptomonnaies ne suffit pas, car elle n'est pas réalisée tant que les actifs n'ont pas été vendus.
La conversion en euros constitue donc une étape quasi systématique. Une fois les cryptomonnaies vendues, les fonds rejoignent un compte bancaire, et c'est ce solde qui entre dans l'analyse du dossier. Certains établissements demandent en outre que les sommes restent sur le compte pendant plusieurs mois avant l'étude du prêt, afin d'écarter l'hypothèse d'un apport reconstitué à la hâte.
D'autres acteurs, notamment des banques en ligne et des courtiers, se montrent plus souples sur la forme mais restent stricts sur le fond. Ils acceptent un apport issu de la cession d'actifs numériques à condition que la plus-value ait été déclarée et imposée. Le document fiscal devient alors la pièce maîtresse du dossier.
Le traitement fiscal de la cession, préalable au dossier
En France, la cession de cryptomonnaies contre des euros est un fait générateur d'imposition. Le particulier doit déclarer les plus-values réalisées, selon le régime applicable aux actifs numériques. Tant que cette étape n'est pas accomplie, l'apport reste difficile à défendre auprès d'un prêteur, qui y voit un risque de redressement et donc d'insolvabilité future.
Le calendrier compte autant que le montant. Une cession réalisée quelques semaines avant le dépôt du dossier laisse peu de temps pour établir les justificatifs. À l'inverse, une vente anticipée, suivie d'un maintien des fonds sur un compte bancaire, produit un historique plus lisible pour l'analyste crédit.
Il faut également distinguer l'usage de l'apport de l'usage du revenu. Les banques évaluent la capacité de remboursement à partir de revenus réguliers et vérifiables. Des gains issus de la spéculation sur les cryptomonnaies, par nature irréguliers, sont rarement intégrés dans le calcul du taux d'endettement. Ils peuvent renforcer l'apport, pas la solvabilité mensuelle.
Le crédit adossé à des actifs numériques
Une autre voie consiste à ne pas vendre ses cryptomonnaies et à les utiliser comme garantie. Des plateformes spécialisées proposent des prêts garantis par des actifs numériques, avec des montants exprimés en stablecoins ou en euros. Le principe est proche du prêt sur gage : l'emprunteur conserve ses actifs, mais les bloque en collatéral. À consulter également : Europabeauftragte Treptow Koepenick.
Ce mécanisme reste marginal dans le financement immobilier, pour plusieurs raisons. Les durées proposées sont généralement courtes au regard d'un prêt immobilier, qui s'étale sur quinze à vingt-cinq ans. La volatilité du collatéral oblige à des appels de marge fréquents, ce qui suppose une trésorerie disponible. Enfin, la reconnaissance juridique de ces montages varie selon les pays, et le cadre français reste prudent.
Ces solutions relèvent donc davantage du crédit de trésorerie que du financement de l'acquisition. Elles peuvent dépanner pour un apport ponctuel, mais elles ne remplacent pas un prêt bancaire classique sur la durée.
Un usage encore limité dans les dossiers immobiliers
Dans la pratique, les cryptomonnaies interviennent surtout comme source d'apport, après conversion et déclaration. Leur poids reste faible dans l'ensemble des dossiers traités, mais il progresse dans certaines clientèles, notamment les indépendants et les professionnels du numérique, dont le patrimoine est partiellement détenu sous forme d'actifs numériques.
Plusieurs limites subsistent. La volatilité rend l'évaluation délicate au moment où le prêteur examine le dossier. La traçabilité des fonds, lorsqu'ils proviennent de plateformes étrangères peu documentées, peut bloquer l'instruction. Et la réglementation continue d'évoluer, ce qui maintient une incertitude sur les règles applicables d'une année sur l'autre.
Pour un projet immobilier, la démarche la plus lisible reste donc de convertir les actifs en euros, de s'acquitter de l'impôt correspondant, puis de laisser les fonds reposer sur un compte bancaire avant de solliciter un prêt. Cette méthode ne garantit pas l'accord de la banque, mais elle réduit les motifs de refus liés à l'origine et à la stabilité de l'apport.